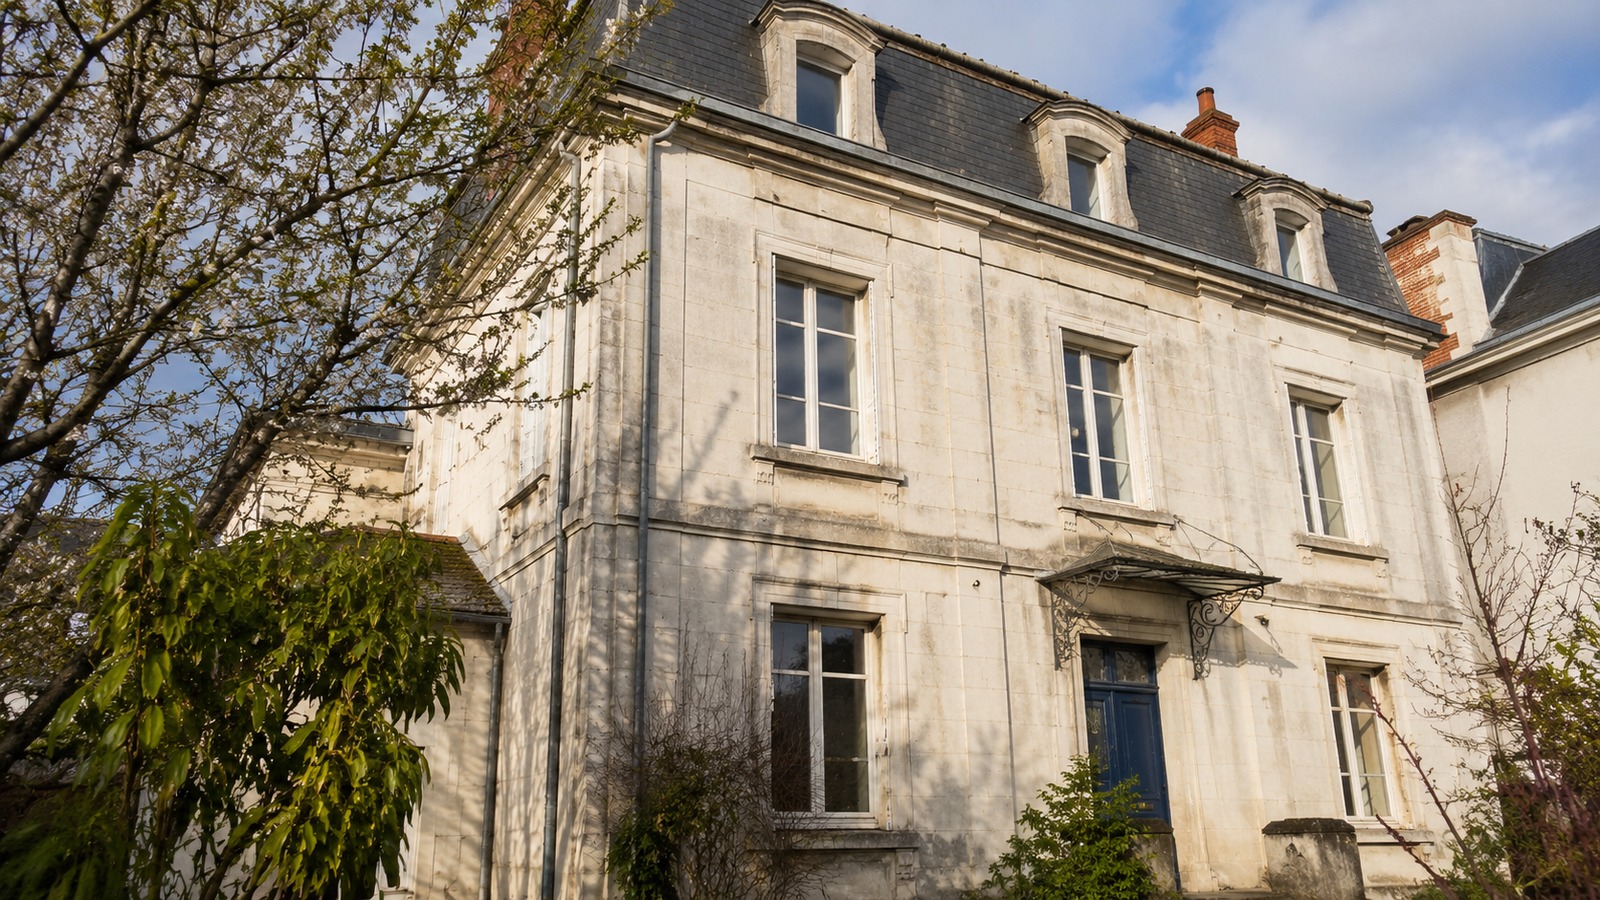
Loi Malraux à Tours en 2026 : défiscaliser dans l’ancien
La loi Malraux offre une réduction d’impôt pouvant atteindre 30 % du montant des travaux de restauration, dans la limite de 400 000 € de dépenses sur 4 ans. À Tours, le dispositif cible principalement le Vieux Tours, les abords de la Cathédrale Saint-Gatien et le quartier Blanqui Mirabeau, inclus dans le Site Patrimonial Remarquable de la ville. Pour les investisseurs fortement imposés qui saturent déjà les autres niches, c’est l’un des seuls leviers de défiscalisation hors plafond encore pleinement opérationnel en 2026.
En bref : la loi Malraux à Tours permet de réduire ses impôts jusqu’à 30 % du montant des travaux engagés (plafond 400 000 € sur 4 ans). Les biens doivent se situer dans un Site Patrimonial Remarquable avec plan de sauvegarde (le Vieux Tours principalement), faire l’objet d’une restauration complète supervisée par un Architecte des Bâtiments de France et être loués nus pendant 9 ans. Ticket d’entrée moyen : 250 000 à 500 000 € à Tours. Réservé aux contribuables avec une tranche marginale d’imposition élevée (41 % ou 45 %).
Nous accompagnons régulièrement des investisseurs qui découvrent ce dispositif après avoir plafonné sur du Pinel ou du Denormandie, souvent dans le cadre d’une démarche globale d’investissement locatif à Tours. Tours a ceci de particulier : son centre historique concentre un patrimoine architectural éligible rarement égalé en région Centre-Val de Loire. Voici tout ce qu’il faut comprendre avant de se lancer, avec notre regard d’agence implantée dans la ville.
Qu’est-ce que la loi Malraux et pourquoi elle concerne Tours ?
Le dispositif Malraux tire son nom d’André Malraux, ministre de la Culture à l’origine de la loi du 4 août 1962. L’objectif à l’époque n’a pas changé : préserver et restaurer le patrimoine architectural français en incitant fiscalement les particuliers à investir dans sa rénovation. Soixante-quatre ans plus tard, le mécanisme reste l’un des plus puissants dispositifs de défiscalisation immobilière en vigueur.
Côté pratique, un investisseur achète un bien dans un secteur protégé, engage des travaux de restauration encadrés par un Architecte des Bâtiments de France, puis loue le logement nu pendant 9 ans. La réduction d’impôt s’applique directement sur les sommes investies dans les travaux, pas sur le prix d’achat.
Pourquoi Tours est une ville clé pour le dispositif Malraux ?
Tours dispose d’un centre ancien remarquablement préservé, classé en Site Patrimonial Remarquable depuis 1973 (sous l’appellation historique de « secteur sauvegardé »). Le périmètre couvre le Vieux Tours, la Cité Cathédrale et une partie du quartier Blanqui Mirabeau. Le plan de sauvegarde et de mise en valeur (PSMV) encadre strictement les restaurations, ce qui ouvre l’accès au taux maximum de 30 %.
En tant qu’agence implantée à Tours, nous observons que le marché local reste tendu sur ces zones : le patrimoine éligible est fini par définition et chaque opération Malraux disponible trouve preneur rapidement. Les prix au m² en Vieux Tours oscillent entre 3 200 et 4 500 € pour l’ancien à restaurer, hors coût des travaux.
Les avantages fiscaux du dispositif Malraux en 2026
La force du Malraux tient à trois leviers combinés que peu d’autres dispositifs cumulent. C’est ce qui en fait un outil prisé par les contribuables fortement imposés qui ont déjà saturé les autres niches.
22 % ou 30 % de réduction d’impôt selon la zone
Le taux appliqué dépend de la nature de la zone où se situe le bien. À Tours, la majeure partie du périmètre éligible bénéficie du taux maximum de 30 % car couverte par un plan de sauvegarde et de mise en valeur approuvé. Le taux tombe à 22 % pour les zones en simple plan de valorisation de l’architecture et du patrimoine (PVAP), plus rares sur le territoire tourangeau.
Concrètement, 200 000 € de travaux engagés dans le Vieux Tours ouvrent droit à 60 000 € de réduction d’impôt. C’est de la réduction sèche, pas une déduction : elle vient directement s’imputer sur l’impôt dû.
Un plafond de 400 000 € de travaux sur 4 ans
Le plafond pluriannuel est généreux : 400 000 € de dépenses de travaux étalées sur 4 années consécutives, soit jusqu’à 120 000 € de réduction d’impôt cumulée. L’étalement permet d’absorber l’avantage fiscal sur plusieurs exercices quand la tranche marginale d’imposition le justifie.
Si le montant de la réduction d’impôt dépasse l’impôt dû sur une année, l’excédent est reportable sur les trois années suivantes. Un confort rare qui évite de perdre une partie de l’avantage.
Hors plafonnement des niches fiscales
C’est l’atout différenciant du Malraux face au Pinel ou au Denormandie : la réduction d’impôt n’entre pas dans le plafond global des niches fiscales fixé à 10 000 €. Pour un contribuable qui a déjà saturé ce plafond avec d’autres dispositifs (emploi à domicile, FCPI, dons), c’est le principal levier qui reste accessible.
Le Malraux est l’un des très rares dispositifs de défiscalisation immobilière à être totalement hors plafond des niches fiscales. C’est ce qui le rend particulièrement adapté aux contribuables avec une tranche marginale à 41 % ou 45 %.
Les zones éligibles à la loi Malraux à Tours
Le périmètre tourangeau concerné est bien délimité et il ne couvre qu’une fraction du territoire communal. Notre connaissance du terrain nous permet d’identifier précisément les rues où chercher.
Le Vieux Tours et le Site Patrimonial Remarquable
Le cœur du dispositif, c’est le Vieux Tours. Ce quartier emblématique s’étend de la place Plumereau jusqu’à la rue Colbert, englobant les ruelles médiévales à colombages, la rue du Grand Marché et les bordures de la place Jean Jaurès. On y trouve les hôtels particuliers à rénover, les immeubles de maître avec cour intérieure et les logements anciens les plus recherchés par les investisseurs Malraux.
Le second pôle majeur, c’est le quartier de la Cathédrale Saint-Gatien. Les rues Lavoisier, Fleury et Jules Simon concentrent des biens haut de gamme, souvent plus grands que dans le Vieux Tours et avec un potentiel locatif supérieur une fois la restauration achevée.
Les secteurs voisins du périmètre
Blanqui Mirabeau, Prébendes et une partie des abords de la place Choiseul sont progressivement intégrés au Site Patrimonial Remarquable étendu. Ces secteurs offrent des prix d’entrée plus accessibles mais avec un patrimoine architectural parfois moins exceptionnel. À savoir : chaque projet nécessite une vérification cadastrale précise car les limites du périmètre protégé ne suivent pas toujours les contours du quartier perçus par les habitants.
Nous recommandons systématiquement à nos clients de faire valider l’éligibilité par un notaire ou un conseil en gestion de patrimoine avant tout compromis. Une erreur de périmètre peut faire basculer un investissement Malraux vers un simple achat dans l’ancien, sans aucun avantage fiscal.
Les conditions à respecter pour bénéficier du dispositif
Le Malraux reste exigeant sur les contreparties. Les règles à respecter sont strictes et un manquement peut coûter la totalité de l’avantage fiscal. Voici ce qu’il faut sécuriser dès le départ.
Un bien dans un secteur protégé
Le logement doit se situer dans l’un des périmètres éligibles : Site Patrimonial Remarquable avec plan de sauvegarde et de mise en valeur (taux 30 %) ou avec plan de valorisation de l’architecture et du patrimoine (taux 22 %). À Tours, la quasi-totalité du centre ancien relève du premier cas de figure.
Des travaux complets de restauration
Les travaux ne peuvent pas se limiter à un simple rafraîchissement. Le dispositif exige une restauration complète du logement, c’est-à-dire une opération qui touche à la fois le gros œuvre, le second œuvre et les finitions. L’intervention est systématiquement supervisée par un Architecte des Bâtiments de France (ABF), qui valide les choix de matériaux, les techniques employées et le respect du caractère architectural.
Les travaux doivent faire l’objet d’une Déclaration d’Utilité Publique ou d’une autorisation spéciale préalable. Tant que cette autorisation n’est pas obtenue, aucun travail ne peut commencer. Prévoir 6 à 12 mois d’instruction administrative selon la complexité du dossier.
Une location nue pendant 9 ans
Une fois la restauration achevée, le logement doit être mis en location nue à titre de résidence principale dans les 12 mois suivant la fin des travaux. La durée de location minimum est de 9 ans. Le bail n’est pas plafonné en loyer (contrairement au Pinel), ce qui laisse de la latitude pour viser un loyer de marché.
Interdit de louer à un membre du foyer fiscal ou à un ascendant ou descendant. En revanche, pas de plafond de ressources des locataires : vous choisissez votre locataire librement, à condition qu’il ne fasse pas partie de votre famille proche.
Exemple chiffré d’un investissement Malraux à Tours
Prenons un cas concret pour illustrer. Nous suivons actuellement un dossier similaire pour un investisseur parisien venu chercher un placement à Tours.
Un investisseur avec une tranche marginale d’imposition à 41 % achète un appartement de 85 m² à restaurer rue du Commerce, en plein Vieux Tours, pour 245 000 € frais de notaire inclus. Les travaux de restauration complète, supervisés par l’ABF, sont budgétés à 195 000 € étalés sur 2 ans (97 500 € par an).
La réduction d’impôt annuelle s’élève à 97 500 € × 30 %, soit 29 250 € par an pendant 2 ans. Au total, 58 500 € d’impôt économisé sur les 2 années. Après restauration, le bien peut se louer 950 € par mois (hors charges) selon notre connaissance du marché locatif tourangeau. Le rendement brut sort à environ 2,6 % sur le prix total (achat + travaux), auquel il faut ajouter le gain fiscal qui porte le TRI à près de 6 % sur 10 ans. Pour comparer avec d’autres stratégies locales, notre méthode pour calculer la rentabilité d’un bien locatif donne les ratios à surveiller.
À noter : le bien valorisé après restauration vaudra entre 480 000 et 550 000 € sur le marché secondaire, selon notre estimation. L’opération combine donc défiscalisation massive et plus-value patrimoniale potentielle. Pour anticiper la fiscalité à la revente, nous recommandons la lecture de notre guide sur la plus-value immobilière à Tours, qui détaille les règles d’exonération applicables.
Loi Malraux, déficit foncier ou Monuments historiques : notre comparatif
Trois dispositifs couvrent la défiscalisation via l’immobilier ancien à rénover, avec des logiques très différentes. Voici notre grille de lecture pour choisir.
| Critère | Loi Malraux | Déficit foncier | Monuments historiques |
|---|---|---|---|
| Avantage fiscal | Réduction d’impôt 22 % ou 30 % des travaux | Déduction du revenu global jusqu’à 10 700 €/an | Déduction illimitée du revenu global |
| Plafond de travaux | 400 000 € sur 4 ans | Illimité (excédent reportable) | Illimité |
| Plafond niches fiscales | Hors plafond | Hors plafond | Hors plafond |
| Zone éligible | SPR avec PSMV ou PVAP | Partout en France | Bien classé ou inscrit MH |
| Durée de location | 9 ans minimum, nu | 3 ans minimum | 15 ans minimum |
| Profil visé | TMI 41 % ou 45 % | TMI 30 % et plus | TMI 45 % + gros patrimoine |
| Ticket d’entrée à Tours | 250 000 à 500 000 € | 120 000 à 300 000 € | Souvent 800 000 € et plus |
Pour un patrimoine moyen et une TMI à 30 %, le déficit foncier reste souvent plus adapté. Pour les contribuables lourdement imposés en recherche d’un ticket conséquent et d’un bien patrimonial, le Malraux s’impose. Les Monuments historiques visent une niche étroite de collectionneurs ou d’investisseurs institutionnels.
Pour quel profil d’investisseur le Malraux est-il adapté ?
La question du profil est centrale avant de signer quoi que ce soit. Tous les investisseurs ne gagneront pas à placer leurs économies dans un Malraux.
Le dispositif cible prioritairement les contribuables avec une tranche marginale d’imposition de 41 % ou 45 %, c’est-à-dire des revenus imposables supérieurs à environ 85 000 € par part. En dessous de ce seuil, l’avantage fiscal perd en pertinence par rapport à la mobilisation de capitaux qu’il exige. Nous conseillons de consulter un conseil en gestion de patrimoine pour simuler l’impact exact sur votre situation.
Deuxième critère : la capacité d’immobilisation du capital. Un Malraux à Tours nécessite de bloquer entre 300 000 et 700 000 € d’apport ou de financement bancaire, pendant un cycle de 10 à 15 ans (restauration plus 9 ans de location plus revente). Il faut une épargne de précaution robuste à côté.
Le Malraux n’est pas un produit de rendement locatif pur. Les loyers couvrent rarement la totalité des charges et du crédit pendant les premières années. L’équation ne tient que par l’avantage fiscal cumulé. Un conseil en gestion de patrimoine indépendant reste indispensable avant de s’engager.
Les étapes concrètes pour investir en loi Malraux à Tours
Le parcours d’un investisseur Malraux diffère d’un achat classique. Voici les grandes phases à anticiper, avec les ordres de grandeur de délai.
Première étape : la définition du profil fiscal et du budget global, avec simulation de la réduction d’impôt attendue. Deuxième étape : la recherche du bien dans le périmètre éligible, soit via une agence locale comme la nôtre, soit via un opérateur Malraux spécialisé qui propose des programmes clés en main. Troisième étape : l’audit technique du bien, essentiel pour valider la faisabilité des travaux et leur budget. Quatrième étape : le compromis puis l’acte de vente, avec un notaire habitué aux montages de défiscalisation. Cinquième étape : le dépôt de la Déclaration d’Utilité Publique ou de la demande d’autorisation de travaux, suivie de 6 à 12 mois d’instruction. Sixième étape : les travaux eux-mêmes, qui durent 18 à 30 mois selon l’ampleur du chantier. Septième étape : la mise en location dans les 12 mois qui suivent la réception des travaux.
Côté pratique, le temps total entre la signature et la mise en location tourne autour de 3 à 4 ans. L’avantage fiscal commence dès les premiers paiements de travaux, pas après livraison.
Les idées reçues sur le dispositif Malraux
Beaucoup de contre-vérités circulent sur ce dispositif. Nous entendons régulièrement les mêmes remarques de la part de clients qui hésitent à franchir le pas.
« Le Malraux est réservé aux très grosses fortunes ». Faux pour partie : les montages à Tours démarrent autour de 250 000 € tout compris. Ce n’est pas donné mais c’est accessible à un cadre supérieur ou à un chef d’entreprise avec quelques années d’épargne. En revanche, il faut effectivement une TMI élevée pour que l’opération ait un sens.
« Le Malraux, c’est fini, ça va être supprimé ». Faux également : le dispositif a été reconduit à chaque loi de finances depuis 2017, y compris dans la loi de finances pour 2026. Il bénéficie d’un soutien transpartisan car il finance la restauration du patrimoine sans coût direct pour l’État au-delà de la dépense fiscale.
« Le loyer est plafonné comme en Pinel ». Faux : contrairement au Pinel ou au Denormandie, le Malraux n’impose aucun plafond de loyer ni de ressources du locataire. La location se fait au prix du marché, ce qui améliore sensiblement la rentabilité locative post-restauration.
« Je peux loger mes enfants étudiants dedans ». Interdit : la location à un ascendant ou un descendant du foyer fiscal fait tomber l’avantage fiscal. Impossible donc d’y loger son enfant inscrit à l’université de Tours ou à Polytech. Pour ce besoin, mieux vaut regarder du côté de l’achat d’un studio pour son enfant étudiant.
Combiner Malraux et stratégie patrimoniale globale
Le Malraux ne doit jamais être isolé du reste de votre patrimoine. Nous le voyons rarement comme un investissement unique : il s’insère dans une stratégie plus large, combinée à d’autres leviers.
Beaucoup de nos clients investisseurs à Tours combinent Malraux et déficit foncier sur un autre bien pour optimiser leur fiscalité globale. D’autres préparent une transmission en organisant un démembrement de propriété sur le bien restauré après la période de location obligatoire. Les possibilités de montage sont nombreuses mais exigent chacune un accompagnement patrimonial dédié.
Pour les investisseurs qui cherchent une alternative locative plus souple sur la même ville, notre guide sur l’investissement en loi Denormandie à Tours détaille un dispositif complémentaire avec des contraintes différentes. Pour arbitrer entre immobilier direct et pierre-papier, notre comparatif SCPI ou investissement locatif à Tours apporte des éléments chiffrés.
Questions fréquentes sur la loi Malraux à Tours
Quelle est la différence entre loi Malraux et loi Monuments historiques ?
Les deux concernent le patrimoine ancien mais répondent à des logiques distinctes. Le Malraux cible les biens situés en Site Patrimonial Remarquable et accorde une réduction d’impôt plafonnée à 400 000 € de travaux sur 4 ans. Les Monuments historiques concernent uniquement des biens individuellement classés ou inscrits et autorisent une déduction illimitée des charges du revenu global. Le second est beaucoup plus rare et s’adresse à des patrimoines plus importants.
Peut-on cumuler loi Malraux et crédit d’impôt pour la transition énergétique ?
Non, pas sur les mêmes travaux. Les dépenses qui ouvrent droit à la réduction d’impôt Malraux ne peuvent pas être déclarées en parallèle au titre d’autres dispositifs comme MaPrimeRénov’ ou le CITE. Vous choisissez un cadre fiscal par dépense. Pour les travaux d’efficacité énergétique, notre guide sur la rénovation énergétique à Tours détaille les alternatives.
Combien de temps faut-il pour obtenir la réduction d’impôt ?
La réduction s’applique l’année de paiement des travaux, pas l’année de signature du compromis. Vous commencez à en bénéficier dès les premiers appels de fonds versés aux entreprises, généralement 12 à 18 mois après l’achat. L’avantage fiscal se répartit ensuite sur toute la durée du chantier, soit 2 à 4 ans en général.
Quels sont les risques du Malraux ?
Les principaux risques tiennent à trois facteurs : le dépassement budgétaire des travaux (les restaurations encadrées par l’ABF coûtent 20 à 40 % plus cher qu’une rénovation classique), le refus de l’autorisation de travaux qui bloque le projet et la vacance locative post-restauration si la demande sur le micro-marché est faible. Un audit préalable solide et un opérateur expérimenté réduisent considérablement ces risques.
Que se passe-t-il si je revends avant les 9 ans de location ?
La réduction d’impôt est reprise intégralement par l’administration fiscale. Vous devrez reverser l’ensemble des réductions perçues depuis le début de l’opération, avec intérêts de retard. Le Malraux ne tolère aucune sortie anticipée, sauf cas de force majeure strictement défini (décès, invalidité de 2e ou 3e catégorie, licenciement).
Faut-il passer par un opérateur Malraux ou peut-on monter seul son opération ?
Techniquement, un particulier peut monter son propre dossier avec un notaire, un architecte agréé et une entreprise générale de restauration. Dans la pratique, 80 % des opérations Malraux à Tours passent par un opérateur spécialisé (type Histoire & Patrimoine, Pierre & Patrimoine, Vinci Construction) qui propose un produit clé en main. Monter seul permet d’économiser 10 à 15 % sur le coût total mais demande une maîtrise technique et administrative que peu d’investisseurs ont.
Peut-on investir en loi Malraux via une SCI ?
Oui, la détention via une SCI à l’impôt sur le revenu est compatible avec le dispositif Malraux. Chaque associé bénéficie alors de la réduction d’impôt au prorata de sa quote-part. Attention : la SCI à l’impôt sur les sociétés n’ouvre pas droit au dispositif, qui vise exclusivement les contribuables personnes physiques imposés à l’impôt sur le revenu.
Quels quartiers de Tours offrent le meilleur potentiel pour un investissement Malraux ?
Le Vieux Tours reste la valeur sûre en termes de prestige et de liquidité à la revente. Les abords de la Cathédrale Saint-Gatien offrent des biens plus grands et un cadre de vie exceptionnel, prisé par une clientèle aisée pour la location. Les quartiers Blanqui Mirabeau et Prébendes présentent des prix d’entrée plus doux mais nécessitent une analyse fine du périmètre exact d’éligibilité. Notre connaissance du terrain tourangeau nous permet de vous orienter vers les meilleures opportunités selon votre budget et votre objectif patrimonial. N’hésitez pas à consulter notre guide prix immobilier à Tours quartier par quartier pour affiner votre choix.
Quelle est la fiscalité des loyers perçus après la restauration ?
Les loyers perçus sont imposés dans la catégorie des revenus fonciers au barème progressif de l’impôt sur le revenu, auxquels s’ajoutent les prélèvements sociaux à 17,2 %. Les intérêts d’emprunt et les charges déductibles peuvent venir en diminution du revenu foncier imposable. À noter : un déficit foncier peut se créer les premières années, imputable sur le revenu global dans la limite de 10 700 € par an.